-
 相続税の課税対象となる名義預金|判定基準や贈与時の対策などを詳しく解説
相続税の計算や申告・納付について考えるときは「名義預金」というものについて知っておく必要があります。ある口座にある預金が名義預金だと評価されてしまうと、名義人が被相続人ではなかったとしても相続税の課税対象となってしまいま […]
-
 自動車の相続で知っておきたいこと|名義変更の手続きや評価額の計算方法など
相続手続きを進めていく中で、被相続人の自動車をどのように引き継ぐべきか悩む方も少なくありません。自動車の相続には名義変更や相続税の計算など、いくつかの重要な作業が発生しますので、各場面で適切な対応をしていかなくてはなりま […]
-
 遺贈でかかる相続税|遺言書を作成するときに注意すべきポイントとは
遺贈も相続も遺産を取得できることに変わりはなく、同じように相続税が課税されます。しかし遺贈ならではの注意点、特に相続人以外が遺贈を受ける場合には注意しておきたいポイントがいくつかあるためチェックをしておいてください。遺贈 […]
-
 相続税の債務控除|対象となる債務・ならない債務を解説
相続税を計算する際、被相続人が残した財産から一定の債務を差し引くことができる「債務控除」があります。この制度を活用すれば、相続税の負担を軽減できる可能性がありますが、どの債務が対象となるのか、ならないのかを正しく理解する […]
-
 借地権の相続税の計算方法を税理士が解説
借地権は土地を借りてその上に建物を建てる権利です。相続が発生すると、その価値を相続税として評価する必要があります。計算方法は一見複雑に感じますが、正しく理解すれば適切な申告が可能です。今回は、借地権の相続税の計算方法につ […]
-
 相続税の申告期限を過ぎてしまった場合のペナルティや対処法
相続税の申告期限は、被相続人が亡くなったことを知った日の翌日から10か月以内と定められています。この期限内に申告書を提出し、納税を済ませる必要がありますが、何らかの理由で期限を過ぎてしまうケースも少なくありません。本記事 […]
-
 不動産相続において固定資産税は誰が納付するのか
不動産相続に伴う固定資産税の納付義務は、原則として1月1日時点の所有者に課されます。しかし、相続発生後の実際の負担者や納付方法については、相続の進行状況や遺産分割の結果によって変化する可能性があります。固定資産税課税の基 […]
-
 相続税の申告期限後に気づいた場合の対応と申告義務の時効について
相続税の申告をしないまま期限を過ぎていることに気づき、「そのまま放置しても大丈夫なのか」「いつまで責任を負うのか」と悩まれる方もいます。しかし相続税の申告や納付はすべての相続人にとっての義務ではありませんし、いずれにしろ […]
-
 遺産が未分割の場合の相続税申告|対処法や注意点について解説
相続が発生しても、相続人同士の話し合いがスムーズに進まず、申告期限までに遺産分割がまとまらないことは少なくありません。遺産が未分割のままでも相続税の申告は必要であり、特別な対応が求められます。今回は遺産が未分割の場合に行 […]
-
 【税理士が解説】住宅ローンが残っている場合の相続税の扱い
住宅ローン付きの不動産を相続すると、資産と負債の両方を引き継ぐことになります。相続税の扱いも複雑になるため、仕組みを理解しておくことが、スムーズな相続をするためにも重要です。今回は住宅ローンが残っている場合の相続税の扱い […]
久川秀則税理士事務所が提供する基礎知識
-

税務調査の流れ~企業に求...
法人税や所得税などは、納税義務のある方が自ら計算を行い、申告を行わないといけません。しかし申告内容にミスが起こることもあ...
-

現金手渡しによる生前贈与...
相続税を節税する方法として、生前贈与を積極的に活用して、相続財産を少なくすることが考えられます。よく使われる相続税の節税...
-

専門家による非居住者の源...
非居住者の2つの区分に分かれています。非居住者とは日本に住所がない人、もしくは継続して居所が無い人のことをさします。非居...
-

国際税務の重要性
国際税務はグローバル化が進んできている現代、とても重要なものとなっています。その要素として以下のようなことが考えられます...
-

相続税申告が不要なケース...
相続税とは、財産を相続した人にかかる税金のことです。亡くなってしまった人が持っていた財産から、非課税のものなどを引いたも...
-

事業承継税制とは| 制度...
事業承継税制は会社や個人事業を引き継ぐ方の税負担を軽くするための制度です。贈与税や相続税の負担は事業承継を妨げる要因でも...
よく検索されるキーワード
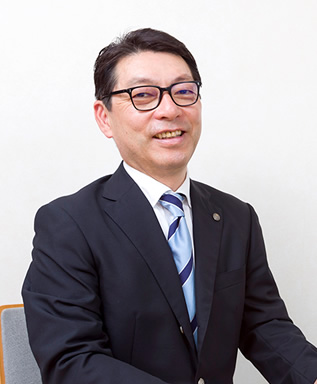
代表税理士
経験・実績豊富!
元国税局専門官が依頼者の味方になります。
- 税理士
- 久川 秀則
- 所属団体・資格等
-
- 平成19年退官、税理士登録
- 久川秀則税理士事務所代表社員 税理士
- 東京税理士会 荏原支部 所属
- 東京税理士会 研修講師(非居住者等の税務など)
- 税理士桜友会 相談部 専門委員
- 経営支援アドバイザー(弥生会計)
- 相続手続相談士
- 終活カウンセラー
- 略歴
-
- 青山学院大学 文学部 英米文学科 卒業
- 麹町税務署・麻布税務署にて国際税務専門官として国際課税、外資系企業、銀行・証券業の税務調査に従事
- 東京国税局 課税第二部 法人課税課 源泉所得税審理係長として、大企業の質疑対応、複雑困難な税務調査事例の審理事務に従事
-
国税庁 調査査察部 国際租税戦略実態解明プロジェクト
東京国税局 調査第一部 外国法人調査部門の国際税務専門官として、外国企業に対する税務調査を担当~外資系企業や外資系銀行・証券会社などの税務調査、非居住者・租税条約の審理事務に長く携わってきました。
- 著書
-
- Q&A報酬・料金の源泉所得税―事例解説から税務調査まで(大蔵財務協会) 非居住者等のための租税条約ガイドブック―源泉国際課税の重要解説及び主要条文(大蔵財務協会)
- Q&Aメディア、エンターテイメントビジネスの税務―わかりやすい報酬・料金、非居住者等所得の源泉所得税(大蔵財務協会)
事務所概要
企業の成長を通じて社会的な地位を得て、収入が増え、
やがて自己実現にいたるまでのお手伝いをいたします。
- 中小企業・個人の皆さまへ
-
税務・会計
集客支援マーケティング
補助金・助成金サポート、資金調達サポート
給与・年末調整・源泉所得税
- 国際取引を手掛けるクライアントの皆さまへ
-
海外投資・海外居住
非居住者・源泉所得税関係
租税条約・外国法人課税関係
| 事務所名 | 久川秀則税理士事務所 |
|---|---|
| 代表者 | 久川 秀則(ひさかわ ひでのり) |
| 所在地 | 〒142-0051 東京都品川区平塚3-4-17 1F |
| 電話番号/FAX番号 | TEL:03-6410-4418 FAX:03-6410-4420 |
| 営業時間 | 平日 9:30~18:00 |
| 休業日 | 土曜日・日曜日・祝日 |
| 税務相談について |
税務相談はココナラでのみ、対応させていただいておりますので、ココナラに出品中の税務相談サービスからお問い合わせください。
|
| LINE |
当事務所ではLINEでの相談対応が可能です。(LINE ID:@uoi4097h) お気軽に友だち登録して相談してください。 ■登録方法について LINEの「友だち追加」からQRコードを読み取っていただくか、友だち追加ボタンをタップしてご登録ください。
|