03-6410-4418
営業時間
9:30~18:00
休業日
土曜日・日曜日・祝日

非上場株式の相続税評価額の計算方法

久川秀則税理士事務所 > 相続 > 非上場株式の相続税評価額の計算方法

非上場株式の相続税評価額の計算方法

相続財産に非上場株式が含まれている場合、市場で取引される価格がないため、どのように評価するのか悩まれる方も多いのではないでしょうか。

相続税では、会社の規模や株主の立場などによって評価方法が異なります。

本記事では、非上場株式の相続税評価額の主な計算方法について紹介します。

非上場株式の相続税評価とは

非上場株式とは、証券取引所に上場していない会社の株式をいいます。

上場株式のように市場価格がないため、相続税を計算する際には、財産評価基本通達に定められた方法によって評価額を算定します。

評価方法は一律ではなく、会社の規模や株主構成、株式を取得する人の立場などに応じて決定します。

非上場株式の主な評価方法

非上場株式は、原則として会社規模を大会社・中会社・小会社に区分し、それぞれに応じた方法で評価します。

一方、同族株主以外の少数株主については、特例的な評価方法が適用される場合があります。

類似業種比準方式

類似業種比準方式とは、評価する会社と事業内容が類似する上場会社の株価などを参考にして、非上場株式の価額を算定する方法です。

国税庁が公表する業種ごとの株価を基に、評価会社の配当金額、利益金額、純資産価額を比較して評価します。

原則として大会社の株式を評価する際に用いられる方法です。

純資産価額方式

純資産価額方式とは、会社が保有する資産や負債を相続税評価額などに置き換え、その純資産を基に1株当たりの価額を算定する方法です。

土地や有価証券などについて帳簿価額ではなく相続税評価額に置き換えるため、会社の決算書上の純資産額がそのまま株式の評価額になるわけではありません。

原則として小会社の株式を評価する際に用いられます。

類似業種比準方式と純資産価額方式の併用

中会社では、類似業種比準方式と純資産価額方式を一定の割合で組み合わせて評価する方法が原則となります。

中会社はさらに会社規模に応じて区分され、それぞれ類似業種比準価額を反映する割合が異なります。

配当還元方式

同族株主以外の株主など一定の少数株主が株式を取得する場合には、配当還元方式によって評価します。

配当還元方式は、その株式から受け取る配当金額に着目して株価を算定する特例的な方法です。

原則的な評価方法と比べて評価額が低くなるケースもあります。

まとめ

非上場株式の相続税評価額は、市場価格ではなく、財産評価基本通達に基づいて算定します。

会社規模や株主の立場によって類似業種比準方式や純資産価額方式、配当還元方式など適用される方法が異なるため、正確な判定が重要です。

非上場株式の相続税評価についてお悩みの場合は、お気軽に当事務所までご相談ください。

久川秀則税理士事務所が提供する基礎知識

  • 外国居住者が株主の場合

    外国に住まわれている方が日本国内の株を所有している場合でもその配当等は日本の税制によって課税されることになります。海外に...

  • 節税対策

    節税とは、非課税になる制度や税制の特例などを用いることで税金の額を減らすことを言います。所得税や法人税などでは節税方法を...

  • 二次相続とは?一次相続と...

    人生の中で相続をする機会はさほどないため、相続に関する知識は中々縁遠いものです。通常、相続は両親が亡くなることで発生しま...

  • 税務調査の流れ~企業に求...

    法人税や所得税などは、納税義務のある方が自ら計算を行い、申告を行わないといけません。しかし申告内容にミスが起こることもあ...

  • 相続において税理士にしか...

    相続には多種多様な手続が絡み、中には専門知識を持っていなければ適切な対応をするのが難しい手続もあります。そこで相続に際し...

  • 相続税の取得費加算の特例...

    今回の記事では相続税の取得費加算の特例とは何か、適用される条件や計算方法をご紹介します。相続税の節約を考えておられる方は...

よく検索されるキーワード

代表税理士

経験・実績豊富!
元国税局専門官が依頼者の味方になります。

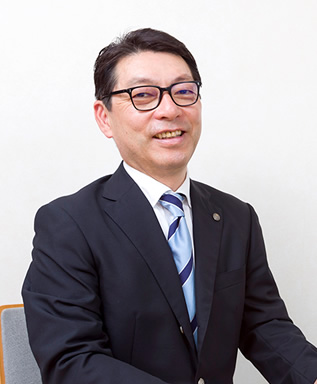
久川税理士の写真
Hara Hisakawa Accounting Office
ロゴ
税理士
久川 秀則
所属団体・資格等
  • 平成19年退官、税理士登録
  • 久川秀則税理士事務所代表社員 税理士
  • 東京税理士会 荏原支部 所属
  • 東京税理士会 研修講師(非居住者等の税務など)
  • 税理士桜友会 相談部 専門委員
  • 経営支援アドバイザー(弥生会計)
  • 相続手続相談士
  • 終活カウンセラー
略歴
  • 青山学院大学 文学部 英米文学科 卒業
  • 麹町税務署・麻布税務署にて国際税務専門官として国際課税、外資系企業、銀行・証券業の税務調査に従事
  • 東京国税局 課税第二部 法人課税課 源泉所得税審理係長として、大企業の質疑対応、複雑困難な税務調査事例の審理事務に従事
  • 国税庁 調査査察部 国際租税戦略実態解明プロジェクト

    東京国税局 調査第一部 外国法人調査部門の国際税務専門官として、外国企業に対する税務調査を担当~外資系企業や外資系銀行・証券会社などの税務調査、非居住者・租税条約の審理事務に長く携わってきました。

著書
  • Q&A報酬・料金の源泉所得税―事例解説から税務調査まで(大蔵財務協会) 非居住者等のための租税条約ガイドブック―源泉国際課税の重要解説及び主要条文(大蔵財務協会)
  • Q&Aメディア、エンターテイメントビジネスの税務―わかりやすい報酬・料金、非居住者等所得の源泉所得税(大蔵財務協会)

事務所概要

企業の成長を通じて社会的な地位を得て、収入が増え、
やがて自己実現にいたるまでのお手伝いをいたします。

中小企業・個人の皆さまへ

税務・会計

集客支援マーケティング

補助金・助成金サポート、資金調達サポート

給与・年末調整・源泉所得税

国際取引を手掛けるクライアントの皆さまへ

海外投資・海外居住

非居住者・源泉所得税関係

租税条約・外国法人課税関係

久川税理士の写真
事務所名 久川秀則税理士事務所
代表者 久川 秀則(ひさかわ ひでのり)
所在地 〒142-0051 東京都品川区平塚3-4-17 1F
電話番号/FAX番号 TEL:03-6410-4418 FAX:03-6410-4420
営業時間 平日 9:30~18:00
休業日 土曜日・日曜日・祝日
税務相談について

税務相談はココナラでのみ、対応させていただいておりますので、ココナラに出品中の税務相談サービスからお問い合わせください。

coconala

LINE

当事務所ではLINEでの相談対応が可能です。(LINE ID:@uoi4097h) お気軽に友だち登録して相談してください。

■登録方法について LINEの「友だち追加」からQRコードを読み取っていただくか、友だち追加ボタンをタップしてご登録ください。

友だち追加

ページトップへ